Kindergeld anlegen kann ein einfacher Einstieg ins Sparen fürs Kind sein, wenn nach den laufenden Familienausgaben etwas übrig bleibt. Du musst dafür nicht das ganze Kindergeld investieren: Ein fester Anteil lässt sich besser durchhalten als eine Sparrate, die jeden Monat Druck macht.
Im Jahr 2026 beträgt das Kindergeld 259 € pro Kind und Monat. Das Geld ist zuerst für die Versorgung da, nicht für einen Depotrekord. Wer davon Essen, Kleidung oder Betreuung bezahlt, macht nichts falsch. Die allgemeine Budgetfrage beantwortet Wie viel monatlich für Kinder sparen?; hier geht es darum, einen tragfähigen Kindergeld-Sparplan einzurichten.
Was dich erwartet:Drei Kindergeld-Anteile mit nachvollziehbarer Rechnung, die Entscheidung über den Depotinhaber und vier Schritte zum Sparplan. Zahlen- und Recherchestand: 20.11.2026.
Kindergeld anlegen: Auf einen Blick
Ein Sparplan passt zum langfristig entbehrlichen Anteil; Geld für baldige Ausgaben gehört nicht in Aktien-ETFs.
im Jahr 2026
als Beispielsparrate
in der Modellrechnung
| Entscheidung | Praktische Orientierung |
|---|---|
| Wie viel investieren? | Nur den Anteil, der nach notwendigen Ausgaben und Reserve wirklich übrig bleibt. |
| Wohin mit kurzfristigem Geld? | Zum Beispiel auf ein verfügbares Tagesgeldkonto, nicht in einen schwankenden Aktienfonds. |
| Wem soll das Depot gehören? | Vorher klären: Kinderdepot und Elterndepot haben unterschiedliche Folgen. |
| Welche Rendite ist sicher? | Keine der folgenden ETF-Renditen ist garantiert. |
Kindergeldhöhe: Familienportal des Bundes und Familienkasse, Merkblatt 2026. Die folgenden Beträge sind Modellrechnungen, keine Anlageberatung.
Warum du nicht das ganze Kindergeld sparen musst
Das Kindergeld soll die grundlegende Versorgung unterstützen; Vermögensaufbau ist eine mögliche Verwendung des Überschusses, keine Pflicht.
Die passende Reihenfolge beginnt deshalb mit eurem Alltag: Sind Miete, Lebensmittel, Versicherungen und Betreuung bezahlt? Gibt es eine Reserve für unerwartete Rechnungen? Erst danach lässt sich entscheiden, welcher Betrag langfristig investiert bleiben kann. Ein Sparplan sollte nicht dazu führen, dass du die nächste Reparatur teuer finanzieren musst.
Du kannst auch kleiner als mit einem Viertel starten. Die Tabellenanteile sind Rechenbeispiele, keine Mindestbeträge und keine Bewertung eurer Familie. Bei steigenden Kosten darfst du die Rate verringern oder pausieren. Entscheidend ist, dass ihr den langfristigen Zweck des Geldes gemeinsam festlegt: etwa Ausbildung, erstes Wohnen oder ein finanzieller Startpuffer.
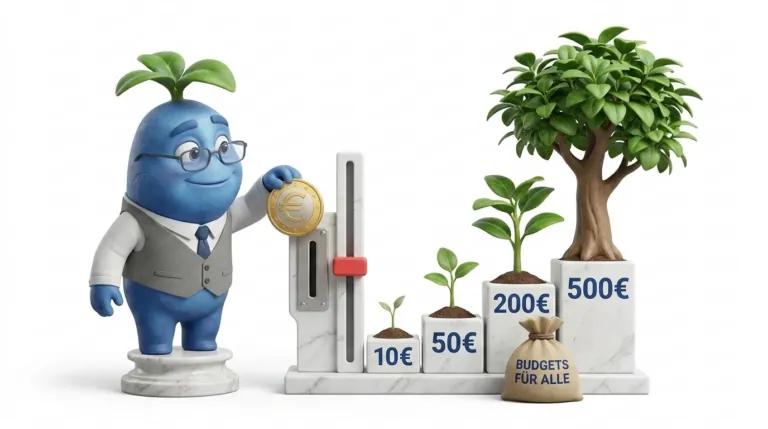
Was können 25, 50 oder 100 Prozent bis zum 18. Geburtstag werden?
Bei einem konstanten Kindergeld von 259 € ergeben sich die folgenden Szenarien mit monatlichen Einzahlungen über 18 Jahre.
| Anteil | Monatlich | Eingezahlt | 5 % vor TER | 7 % vor TER |
|---|---|---|---|---|
| 25 % | 64,75 € | 13.986 € | 21.902 € | 26.676 € |
| 50 % | 129,50 € | 27.972 € | 43.804 € | 53.352 € |
| 100 % | 259,00 € | 55.944 € | 87.608 € | 106.704 € |
Endwerte gerundet, nach modellhaft 0,2 % TER jährlich, vor persönlichen Steuern und Inflation. 5 % und 7 % sind frei gewählte Szenarien, keine Prognosen. Keine Kaufgebühren oder weiteren Einzahlungen. Spätere Kindergeldänderungen werden nicht vorweggenommen; für 2027 wird hier kein neuer Betrag angesetzt.
Rechenweg: 216 Einzahlungen jeweils am Monatsende, Monatszins = [(1 + Jahresrendite) × (1 − 0,002)]1/12 − 1; dadurch bleiben im Modell effektiv 4,79 % beziehungsweise 6,786 % nach TER. Aus einer konstanten Rate wird eine gleichmäßige Rechenkurve, nicht der echte Börsenverlauf. Die tatsächliche TER wird im Fonds laufend berücksichtigt; die Jahresbelastung ist hier vereinfacht modelliert.
Du siehst daran vor allem die Größenordnung. Schon ein Viertel kann über die Zeit ein nennenswerter Betrag werden. Umgekehrt sind die 106.704 € kein Betrag, mit dem du für einen festen Termin sicher planen darfst. Auch nach langer Laufzeit kann der Depotwert zum ungünstigen Verkaufszeitpunkt deutlich niedriger sein. Deshalb gehören Renditezahlen immer neben einen Plan für schlechte Börsenjahre.
Was passiert, wenn die Börse kurz vor dem Ziel fällt?
Ein Aktien-ETF kann genau dann im Minus stehen, wenn dein Kind das Geld benötigt; ein langer Sparplan beseitigt dieses Risiko nicht.
Trenne deshalb Wunsch und festen Zahlungstermin. Für eine flexible Starthilfe lässt sich ein Verkauf eher verschieben als für eine Rechnung, die nächsten Monat bezahlt werden muss. Rückt der Bedarf näher, prüft ihr schrittweise, welchen Teil ihr nicht mehr den Kursschwankungen aussetzen wollt. Das ist eine Planungsfrage, keine Aufforderung, bei jeder Schlagzeile umzuschichten.
Eine einfache Trennung hilft: kurzfristiger Bedarf und Reserve auf einem geeigneten verfügbaren Konto, langfristiges Geld im Depot. Für die Reserve eignet sich ein Tagesgeldkonto fürs Kind. Welche Schwankungen und Kosten ein ETF mitbringt, erklärt die Verbraucherzentrale zum Sparen und Anlegen. Wähle nichts, dessen Funktionsweise du nur mit einem Werbeversprechen erklären könntest.
Kinderdepot oder Elterndepot: Wohin mit dem Kindergeld-Anteil?
Entscheide zuerst über das Eigentum, nicht erst über die App: Im Kinderdepot gehört die Anlage dem Kind.
Das kann zu eurem Ziel passen, bedeutet aber auch eine echte Vermögenstrennung. Das Geld ist nicht mehr eure flexible Familienreserve. Mit Volljährigkeit entscheidet das Kind selbst. Im Elterndepot bleibt die Anlage dagegen zunächst dein Vermögen; das wirkt sich unter anderem auf die steuerliche Behandlung aus. Die Unterschiede und ihre Grenzen erklärt Kinderdepot oder eigenes Depot?
Sparst du ab 2027 außerdem für deine eigene Rente, legt der Staat im Altersvorsorgedepot pro Kind bis zu 300 € im Jahr dazu. Dieses Geld gehört dir und bleibt bis zur Rente gebunden: Altersvorsorgedepot mit Kinderzulage.
Bei gemeinsamem Sorgerecht vertreten die Eltern das minderjährige Kind gemeinschaftlich; die Anforderungen des ausgewählten Brokers müssen zusätzlich erfüllt sein. Ein pauschales „ein Elternteil reicht“ wäre falsch. Die gesetzliche Grundlage ist § 1629 BGB. Die Entscheidung über den Depotinhaber sollte daher vor der ersten dauerhaften Überweisung stehen.
Kindergeld-Sparplan in vier Schritten einrichten
Du brauchst einen passenden Betrag, eine bewusste Depotentscheidung und einen einfachen, überprüfbaren Zahlungsablauf.
Welche Steuern fallen beim Kindergeld-Anlegen an?
Für die Geldanlage zählen die Erträge und der Depotinhaber; nicht die Herkunft der Sparrate als Kindergeld.
Im Kinderdepot werden Kapitalerträge dem Kind zugerechnet, wenn das Vermögen tatsächlich ihm gehört. Ein eigener Sparerpauschbetrag kann den Steuerabzug reduzieren. Bei Aktienfonds sind nach § 20 InvStG 30 % der Erträge steuerfrei. Wie du den Auftrag passend einrichtest, zeigt Sparerpauschbetrag für Kinder.
Bei höheren Erträgen und geringem sonstigem Einkommen kommt eventuell eine NV in Betracht. Sie ist kein Extra-Freibetrag; die Voraussetzungen müssen zum Kind passen. Den Antrag und die Brokerwege erklärt NV-Bescheinigung fürs Kind. Die Endwerte unserer Tabelle enthalten keine persönliche Steuerberechnung. Ein hoher Verkaufsertrag in einem einzigen Jahr kann anders wirken als kleine jährliche Ausschüttungen.
Häufige Fragen zum Kindergeld-Sparen
Ein guter Plan lässt sich an euer Budget anpassen, ohne aus jeder Änderung eine Grundsatzentscheidung zu machen.
Der Vergleich enthält offen gekennzeichnete Affiliate-Links. Seedli kann darüber Provisionen erhalten; die Entscheidung über eure Sparrate bleibt davon getrennt.